Por qué la banca escolar es un gran paso, pero no la solución completa
La banca escolar les presenta a los niños los conceptos financieros básicos. Complementa estos programas con inversión real.
Por el equipo de UNest · 2 min de lectura
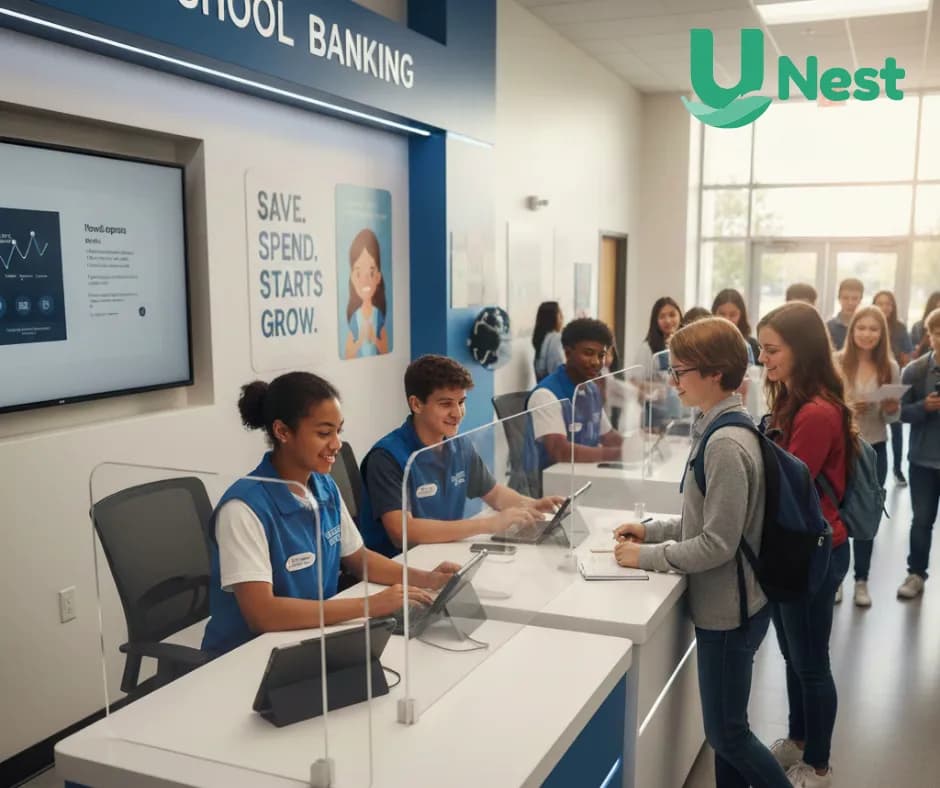
A medida que la educación financiera llega a las aulas, una nueva iniciativa está llamando la atención. Un artículo reciente de Education Week destaca un programa piloto ambicioso en la ciudad de Nueva York: sucursales bancarias dentro de las escuelas que permiten a los adolescentes abrir y manejar cuentas reales. Respaldado por 12 instituciones financieras, el programa está diseñado para darles a los estudiantes y sus familias acceso práctico a servicios bancarios cotidianos, directamente en el campus.
Es un paso prometedor. La mayoría de los estados ahora requieren clases de finanzas personales para estudiantes de preparatoria, pero programas como este van un paso más allá. Les ofrecen a los estudiantes la oportunidad de practicar lo que aprenden: hacer presupuestos, ahorrar y manejar dinero en un entorno del mundo real. También ayudan a cerrar una brecha importante en comunidades con pocos servicios, donde muchas familias pueden no tener fácil acceso a la banca tradicional.
Pero como señalan los promotores, programas como estos deben diseñarse con cuidado. Los bancos deben ofrecer comisiones bajas o nulas, sin penalizaciones por sobregiro y con protecciones al consumidor. Sin estos estándares, los jóvenes podrían terminar desanimados por cargos ocultos o términos confusos en las cuentas, exactamente lo contrario de lo que la educación financiera busca lograr.
En UNest, creemos firmemente en combinar el acceso financiero con la comprensión financiera. Por eso apoyamos una educación financiera integral que incluya temas de banca, crédito, ahorro, inversión y más. Abrir una cuenta es solo el comienzo. Los niños también necesitan aprender cómo funciona el interés compuesto, cómo planificar para el futuro y cómo evitar errores financieros costosos.
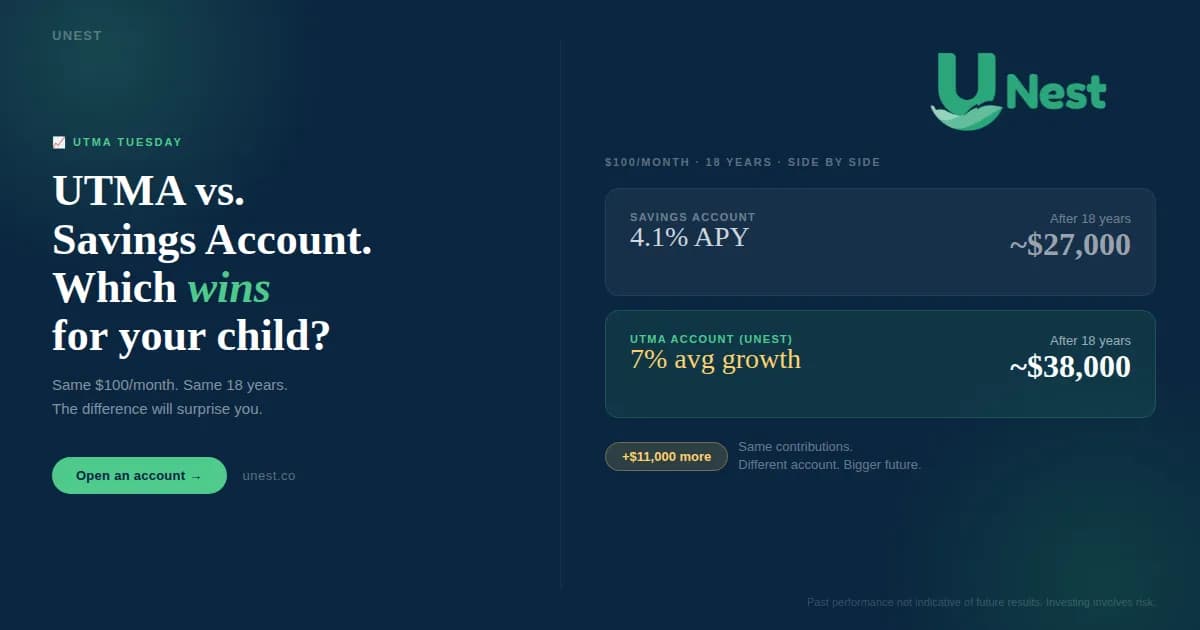
Ahí es donde entran las cuentas de inversión de custodia como las UTMA. Mientras la banca escolar presenta el manejo diario del dinero, las cuentas UTMA ofrecen un vehículo de ahorro a más largo plazo que crece con tu hijo. Los papás pueden empezar a invertir en nombre de su hijo desde una edad temprana, ayudando a construir una base financiera sólida para la universidad, la carrera o cualquier camino que elijan.
Y lo mejor de todo: las cuentas UTMA pueden ser parte del proceso de aprendizaje. A medida que la cuenta de tu hijo crece, también puede crecer su comprensión de la planificación financiera a largo plazo. Y a diferencia de muchas otras opciones, las UTMA son flexibles: los fondos pueden usarse para cualquier cosa que beneficie al niño una vez que alcance la edad de mayoría.
Mientras las escuelas prueban nuevas formas de impulsar la educación financiera, las familias pueden reforzar esas lecciones en casa. Contribuciones pequeñas y constantes a una cuenta UTMA pueden replicar el valor del ahorro y la inversión, poniendo las herramientas financieras en acción real.
Empieza a construir el futuro financiero de tu hijo hoy con una cuenta UTMA de UNest.