Por qué las cuentas UTMA tienen sentido para ayudar a los hijos adultos (no solo para la universidad)
Las cuentas UTMA ofrecen flexibilidad más allá de los ahorros para la universidad. Ayuda a tus hijos adultos con cualquier gasto importante de la vida.
Por el equipo de UNest · 4 min de lectura

Un artículo reciente del Wall Street Journal, escrito por Hannah Erin Lang ("She's 7 Years Old. Her Parents Are Saving to Support Her When She's 30.", 25 de agosto de 2025), destaca una tendencia creciente: los papás están planeando no solo para los costos de la niñez y la universidad de sus hijos, sino también para brindar apoyo financiero durante la vida adulta. A medida que los costos de vivienda, la deuda estudiantil y los salarios estancados hacen que la independencia sea más difícil, muchos papás están empezando a ahorrar desde muy temprano con la intención de ayudar a sus hijos cuando sean completamente independientes, no solo para la educación.
La sabiduría detrás de este cambio es clara, y las cuentas UTMA (Uniform Gifts to Minors Act) son una herramienta especialmente flexible, a menudo poco utilizada, que encaja perfecto para este tipo de plan de ahorro a largo plazo y de amplio alcance. Así es como las cuentas UTMA encajan con lo que los papás de hoy quieren lograr, además de ideas para empezar.
El caso del apoyo financiero temprano y amplio
Según el reportaje del WSJ:
- Muchos papás ahora aceptan que ayudar a los hijos adultos no es algo de lo que avergonzarse; a menudo es necesario.
- En lugar de esperar hasta la universidad o algún hito específico, los papás están empezando a ahorrar cuando los hijos son pequeños para poder brindar asistencia continua una vez que superen la etapa escolar y entren de lleno a la vida adulta.
- Los datos de encuestas muestran que alrededor del 60% de los papás con hijos de 18 a 34 años los ayudaron financieramente en el último año, no solo con matrícula, sino con vivienda, deudas y gastos del día a día.
- Los asesores financieros están incentivando la planificación proactiva: apartar fondos ahora puede crecer hasta convertirse en un apoyo significativo para la vida adulta. Es como una herencia anticipada o en vida.
Cuentas UTMA: qué son y por qué son útiles
Las cuentas UTMA te permiten hacer regalos de activos a un menor (según las reglas de cada estado), pero con uso flexible. Cuando el menor alcanza la mayoría de edad (varía por estado), la cuenta pasa a ser suya. Pero hasta entonces, tú controlas las inversiones y las distribuciones.
Algunas ventajas para este tipo de plan de apoyo parental a largo plazo:
- Uso flexible: Los fondos no están restringidos a educación. Los fondos de una cuenta UTMA se pueden usar para cualquier propósito que beneficie al niño: vivienda, viajes, costos médicos, emprender un negocio o ayudar con gastos de vida cuando lleguen a la edad adulta.
- Beneficios fiscales: Dependiendo de los niveles de ingreso, los menores a menudo pagan menos impuestos sobre las ganancias en estas cuentas. (Siempre verifica la ley fiscal vigente.)
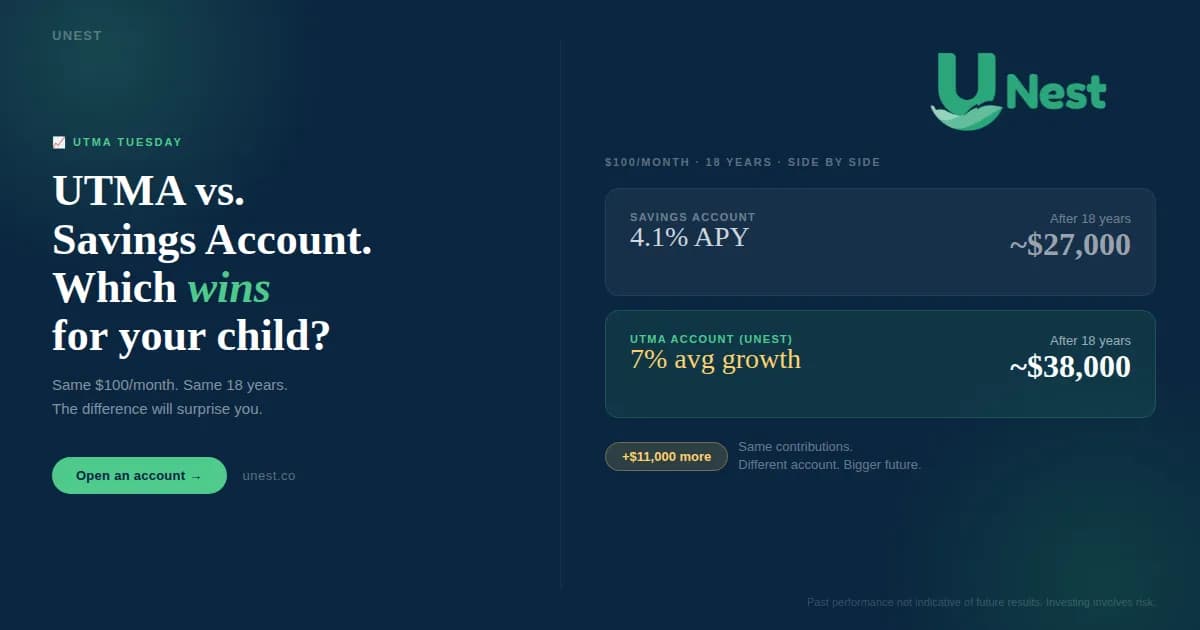
- Más tiempo para que crezcan: Empezar cuando el niño es pequeño permite el crecimiento por interés compuesto, así que contribuciones mensuales modestas ahora pueden convertirse en un apoyo más sustancial después.
- Control de custodia: Los papás o tutores manejan la cuenta hasta que el niño alcance la mayoría de edad, asegurando que los fondos se inviertan y usen de forma responsable hasta entonces.
Cosas que debes tener en cuenta
- Control al llegar a la mayoría de edad: Una vez que tu hijo alcance la mayoría de edad, los fondos legalmente pasan a ser suyos para usarlos.
- Impacto en la ayuda financiera: Las cuentas UTMA pueden considerarse como activo del niño al solicitar ayuda financiera para la universidad.
- Impuestos y declaraciones: Algunas ganancias en una cuenta UTMA pueden requerir declaración fiscal, dependiendo del monto.
Cómo usar una UTMA en un plan de apoyo a largo plazo
Aquí hay algunos pasos prácticos para configurar esto de manera inteligente:
- Estima tu meta: Piensa en qué tipo de apoyo podrías brindar cuando tu hijo sea independiente. ¿Ayuda con vivienda? ¿Pagar deudas? ¿Ayuda con renta o servicios?
- Empieza temprano: Incluso contribuciones mensuales modestas se acumulan con el tiempo. Una cuenta UTMA de UNest hace fácil configurar contribuciones recurrentes e invertir para el futuro de tu hijo.
- Invierte con inteligencia: Dependiendo de tu horizonte de tiempo, mezcla inversiones orientadas al crecimiento al principio y cambia a opciones más estables a medida que se acerque la fecha de madurez.
- Revisa periódicamente: A medida que las circunstancias cambian (ingresos, costo de vida, necesidades del niño), ajusta tu plan de ahorro.
- Platica con tu hijo: Es bueno dejarle claro: que la cuenta existe y podría beneficiarlos, pero que no es un cheque garantizado para siempre.
Empezar temprano ayuda
La realidad financiera para los adultos jóvenes ha cambiado. Muchos papás reconocen que ayudar a los hijos adultos con los costos crecientes de la vida no es un lujo ni un fracaso; para muchos, es una realidad. Si tienes la posibilidad, empezar temprano y usar herramientas flexibles como una cuenta UTMA puede hacer una gran diferencia.
Si estás listo para empezar a construir un plan de ahorro flexible para tu hijo, uno que pueda ayudar en la universidad y más allá, considera abrir una cuenta UTMA hoy. Le da a ti y a tu hijo libertad, potencial de crecimiento y tranquilidad para el futuro.